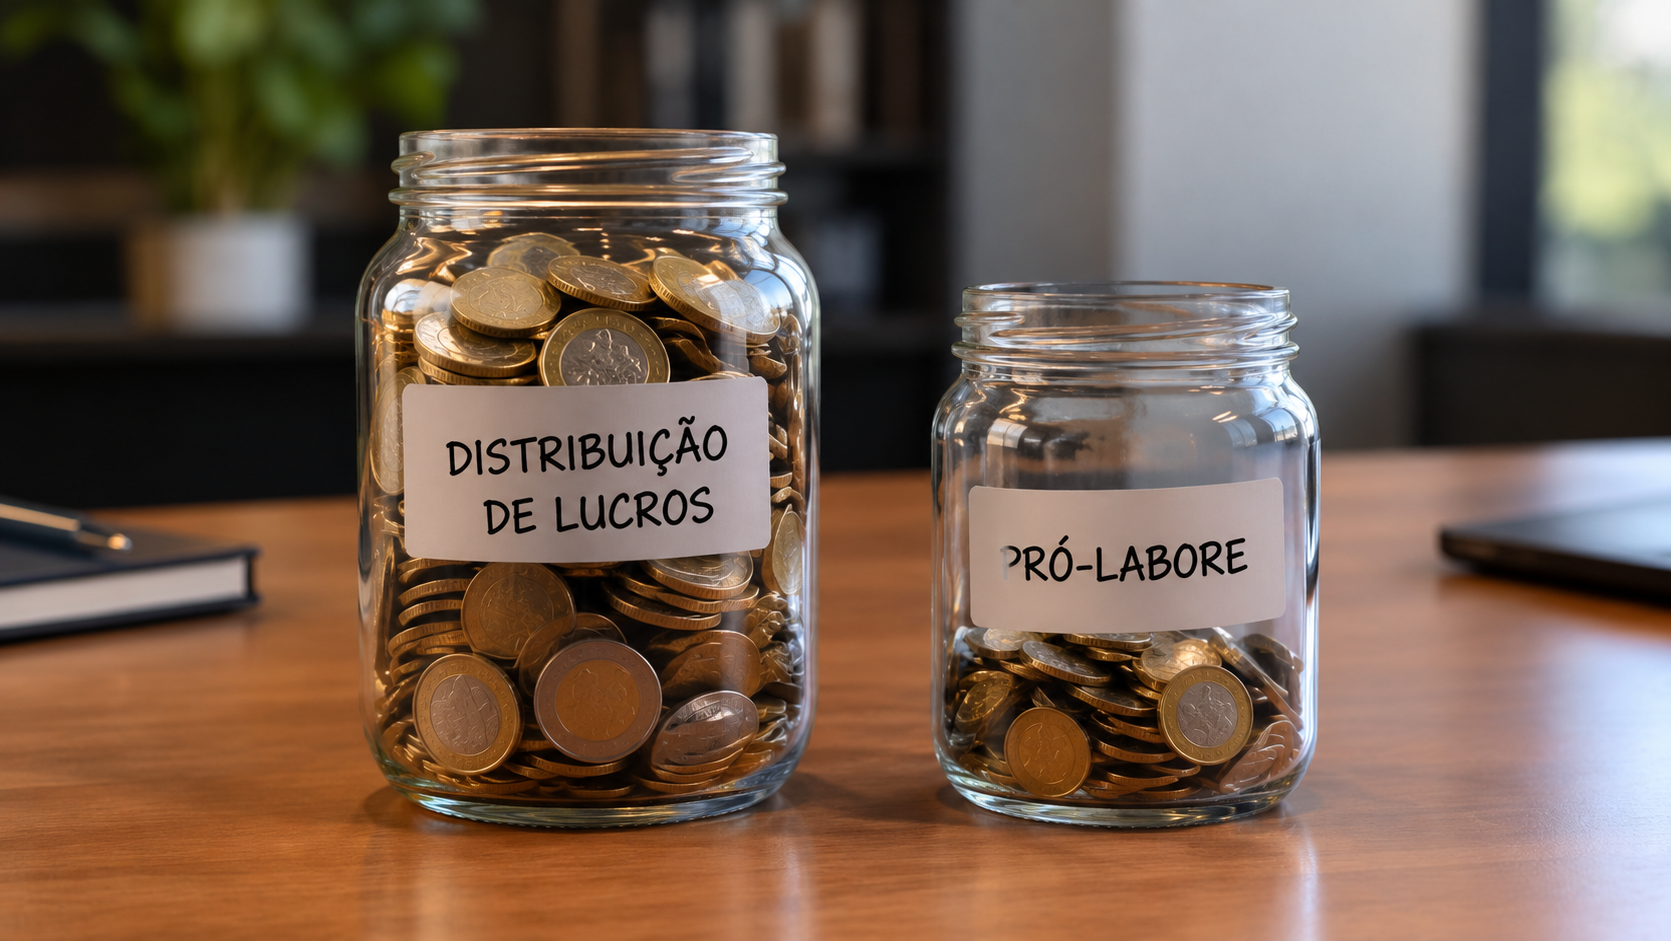
A forma como os sócios retiram dinheiro da empresa precisa ser organizada.
Muitos empresários confundem pró-labore com distribuição de lucros e acabam utilizando o caixa da empresa sem uma estrutura adequada.
O pró-labore é a remuneração destinada ao sócio que trabalha efetivamente na empresa.
Ele funciona como uma remuneração pelo trabalho realizado na operação.
Já a distribuição de lucros está relacionada ao resultado positivo apurado pela empresa.
Ou seja, são situações diferentes.
Misturar essas duas formas de retirada pode dificultar a análise financeira e comprometer a organização contábil do negócio.
Outro problema acontece quando o empresário simplesmente retira valores da conta da empresa conforme suas necessidades pessoais.
Nesse caso, a empresa perde previsibilidade e fica mais difícil identificar quanto dinheiro realmente pertence à operação.
A organização das retiradas permite:
• Melhor controle financeiro;
• Maior clareza sobre os custos da empresa;
• Separação entre patrimônio pessoal e empresarial;
• Melhor acompanhamento dos resultados;
• Mais segurança na gestão.
Também é importante entender que a distribuição de lucros depende da existência de resultado que possa ser distribuído, considerando a escrituração e os critérios contábeis e fiscais aplicáveis.
Por isso, não basta olhar o saldo bancário.
Ter dinheiro disponível na conta não significa automaticamente que aquele valor representa lucro.
Antes de realizar retiradas, é necessário analisar o resultado da empresa e suas obrigações.
A separação entre as finanças pessoais e empresariais é um dos princípios básicos de uma boa gestão.
Quando o empresário sabe exatamente quanto recebe pelo seu trabalho e quanto pode retirar como resultado do negócio, a empresa ganha mais organização e previsibilidade.
Pró-labore e distribuição de lucros possuem funções diferentes.
Entender essa diferença é importante para proteger o caixa e melhorar a gestão financeira.
A Ello Gestão Contábil orienta empresários na organização das retiradas dos sócios e na análise contábil dos resultados da empresa.